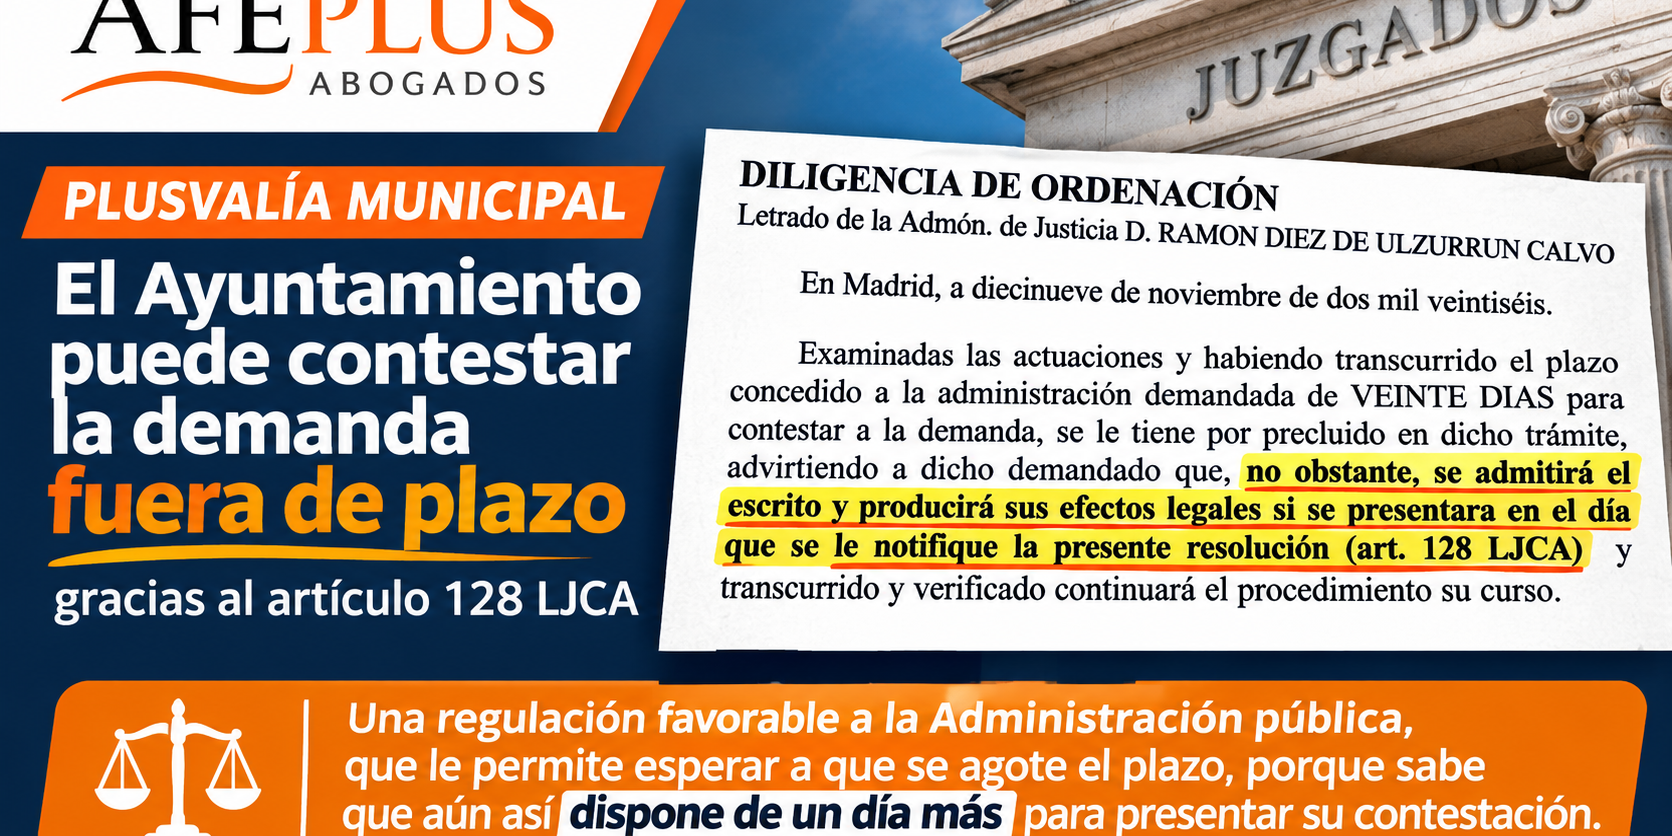
¿Qué sucede cuando un Ayuntamiento deja transcurrir los veinte días que tiene para contestar una demanda contencioso-administrativa? ¿Pierde definitivamente su derecho a defenderse o dispone de una nueva oportunidad?
La respuesta puede sorprender a muchos ciudadanos que han tenido que acudir a los tribunales para reclamar la devolución de una plusvalía municipal.
La Ley 29/1998, de 13 de julio, reguladora de la Jurisdicción Contencioso-Administrativa (LJCA), permite que una Administración demandada presente su contestación después de haber agotado el plazo ordinario de veinte días, siempre que lo haga dentro del margen temporal previsto en el artículo 128.1 de dicha ley.
Esta posibilidad, expresamente regulada, merece una reflexión crítica sobre el equilibrio procesal entre las Administraciones públicas y los ciudadanos que se ven obligados a acudir a la jurisdicción contencioso-administrativa para defender sus derechos.
Porque, mientras un Ayuntamiento puede disponer de una oportunidad para contestar después de incumplir su plazo procesal, el contribuyente que presenta fuera de plazo un recurso contencioso-administrativo contra una liquidación tributaria puede encontrarse con la inadmisión de su recurso.
1. El Ayuntamiento tiene veinte días para contestar la demanda: artículo 54 LJCA
El artículo 54.1 LJCA establece que, una vez presentada la demanda, debe darse traslado de esta a las partes demandadas que hayan comparecido, con entrega del expediente administrativo, para que puedan contestarla en el plazo de veinte días.
Se trata de un plazo procesal que, con carácter general, se computa por días hábiles.
Una vez transcurrido sin que la Administración haya presentado su contestación, corresponde declarar precluido el trámite conforme a las previsiones de la legislación procesal.
Sin embargo, esa declaración de preclusión no siempre supone que haya desaparecido definitivamente la posibilidad de presentar el escrito.
El propio legislador permite recuperar el trámite en determinadas condiciones, incluso después de haber transcurrido el plazo inicialmente concedido.
2. Una diligencia judicial de 19 de noviembre de 2026: el Ayuntamiento no contesta en plazo
Una diligencia de ordenación dictada en Madrid el 19 de noviembre de 2026 permite comprobar cómo funciona este mecanismo procesal.
En dicha resolución, el letrado de la Administración de Justicia constata que la Administración demandada ha dejado transcurrir el plazo de veinte días para contestar la demanda y acuerda tener por precluido el trámite.
Sin embargo, la propia diligencia advierte a la Administración de que se admitirá su escrito de contestación si lo presenta dentro del día en que se le notifique la resolución, conforme al artículo 128 LJCA.
Además, le recuerda que no se admitirá la contestación si no va acompañada del expediente administrativo cuando así lo exige el artículo 54.1 LJCA.
La cuestión resulta especialmente llamativa: la Administración ha incumplido el plazo judicial, pero recibe una resolución que le comunica expresamente la posibilidad legal de presentar todavía su contestación.
Conviene precisar que no estamos ante una concesión discrecional del juzgado ni ante un trato excepcional creado para ese Ayuntamiento. La posibilidad está prevista en la propia LJCA y puede operar también respecto de otros escritos procesales.
Lo que merece una valoración crítica es el régimen de los plazos en su conjunto y las consecuencias tan diferentes que puede tener su incumplimiento según el trámite procesal de que se trate.
3. Artículo 128 LJCA: ¿por qué puede contestarse una demanda fuera de plazo?
El artículo 128.1 LJCA establece, como regla general, que los plazos procesales son improrrogables y que, una vez transcurridos, debe declararse perdido el trámite correspondiente.
No obstante, introduce una excepción importante: permite admitir el escrito que proceda si se presenta dentro del día en que se notifica la resolución que declara la pérdida del trámite, salvo cuando se trate de plazos para preparar o interponer recursos.
Esta previsión se conoce habitualmente como un mecanismo de rehabilitación del trámite procesal.
Su funcionamiento puede resumirse de la siguiente forma:
- El órgano judicial concede a la Administración veinte días para contestar la demanda.
- La Administración deja transcurrir ese plazo sin presentar su contestación.
- El letrado de la Administración de Justicia declara precluido el trámite.
- Se notifica a la Administración la resolución correspondiente.
- La Administración todavía puede presentar el escrito dentro del margen legal establecido por el artículo 128.1 LJCA.
Por tanto, no se trata exactamente de conceder un día adicional al vencimiento de los veinte días. La posibilidad de presentación se vincula a la notificación de la resolución que declara la preclusión.
Además, deben tenerse en cuenta las reglas sobre presentación de escritos de término y notificaciones electrónicas.
El artículo 135.5 de la Ley de Enjuiciamiento Civil permite, en los supuestos correspondientes, la presentación hasta las 15:00 horas del día hábil siguiente al vencimiento del plazo.
En consecuencia, el momento en que se practica la notificación judicial puede resultar determinante para conocer hasta cuándo puede presentarse válidamente el escrito.
La regulación puede consultarse en los artículos 54 y 128 de la Ley reguladora de la Jurisdicción Contencioso-Administrativa.
4. ¿Y qué ocurre cuando el ciudadano presenta tarde su recurso contra la plusvalía municipal?
Aquí aparece una diferencia que merece especial atención.
El contribuyente que recibe una resolución administrativa desestimatoria de su reclamación de plusvalía municipal debe atender al plazo legalmente establecido para acudir a la jurisdicción contencioso-administrativa.
Con carácter general, el artículo 46.1 LJCA establece un plazo de dos meses para interponer recurso contencioso-administrativo contra un acto expreso que ponga fin a la vía administrativa, computado desde el día siguiente a su notificación o publicación.
El régimen del silencio administrativo presenta particularidades que deben examinarse separadamente.
Ahora bien, el artículo 128.1 LJCA excluye expresamente de su mecanismo de rehabilitación los plazos para preparar o interponer recursos.
Por ello, el ciudadano que deja transcurrir el plazo para recurrir una liquidación tributaria expresamente notificada puede perder definitivamente la posibilidad de impugnarla por esa vía ordinaria.
No existe, para ese plazo de interposición, una segunda oportunidad equivalente a la que contempla el artículo 128.1 LJCA para determinados trámites procesales ya iniciados.
Esta diferencia es legal, pero no por ello deja de resultar discutible desde una perspectiva de política legislativa y protección efectiva de los derechos de los contribuyentes.
5. ¿Existe realmente una desigualdad procesal entre el ciudadano y el Ayuntamiento?
Desde un punto de vista estrictamente jurídico, debe reconocerse que el artículo 128.1 LJCA no establece un privilegio exclusivo para las Administraciones públicas.
También puede beneficiarse de su aplicación la parte demandante cuando incumple determinados plazos de actuación dentro de un procedimiento judicial ya iniciado.
De hecho, el artículo 52.2 LJCA contempla expresamente la posibilidad de presentar la demanda dentro del día en que se notifique el auto que declara la caducidad del recurso por no haber formalizado la demanda en plazo.
Sin embargo, el problema de fondo no desaparece por esa circunstancia.
Quien reclama una plusvalía municipal debe superar previamente distintos trámites administrativos y jurisdiccionales, todos ellos sometidos a requisitos formales y plazos cuya inobservancia puede resultar determinante.
El Ayuntamiento, por su parte, dispone de servicios jurídicos y administrativos especializados, conoce el procedimiento y cuenta con recursos organizativos para atender las reclamaciones.
Resulta legítimo preguntarse si es razonable que una Administración dotada de tales medios pueda incumplir el plazo judicial de contestación y conservar una posibilidad adicional de defensa, mientras el ciudadano soporta consecuencias especialmente graves cuando incumple los plazos que condicionan el acceso inicial a los tribunales.
La igualdad de armas procesales no implica necesariamente que todos los plazos deban tener idéntica regulación, pero sí exige reflexionar sobre si las diferencias existentes garantizan un equilibrio real entre las partes.
6. ¿Por qué se advierte expresamente al Ayuntamiento de esta posibilidad?
La diligencia analizada contiene un aspecto que merece destacarse.
Después de declarar que la Administración ha perdido el trámite por haber dejado transcurrir los veinte días, le comunica que todavía podrá presentar su escrito conforme al artículo 128 LJCA.
Es decir, la resolución judicial no se limita a declarar la preclusión, sino que informa de la posibilidad legal de salvar sus consecuencias mediante una presentación tempestiva.
Debe precisarse que, cuando el ciudadano incumple determinados plazos procesales dentro de un procedimiento ya iniciado, también pueden dictarse y notificarse resoluciones de caducidad a las que resulte aplicable este mecanismo.
Lo que no existe es una previsión equivalente de rehabilitación del plazo inicial para interponer el recurso contencioso-administrativo contra una resolución administrativa expresa, salvo las particularidades o excepciones legalmente aplicables.
Precisamente ahí reside la crítica: el ciudadano puede encontrarse con la inadmisión de su recurso por haber superado el plazo de acceso a la jurisdicción, mientras la Administración demandada puede presentar una contestación fuera de su plazo ordinario mediante un mecanismo de rehabilitación reconocido por la ley.
La diferencia se encuentra en la propia regulación legal y merece ser objeto de reflexión sobre la proporcionalidad de las consecuencias procesales del incumplimiento.
7. Jurisprudencia del Tribunal Constitucional y del Tribunal Supremo
STC 348/2006, de 11 de diciembre: la contestación fuera de plazo de un Ayuntamiento
La Sentencia del Tribunal Constitucional 348/2006, de 11 de diciembre, Sala Segunda, recurso de amparo 6304/2004, abordó un supuesto especialmente significativo.
El Ayuntamiento de Sanlúcar la Mayor había presentado su contestación a una demanda contencioso-administrativa fuera del plazo ordinario, planteándose una controversia sobre su admisión conforme a las reglas procesales aplicables.
El Tribunal Constitucional otorgó el amparo al Ayuntamiento al apreciar vulnerado su derecho a la tutela judicial efectiva en relación con la inadmisión de la contestación presentada.
La resolución constituye un precedente relevante sobre la interpretación de las reglas de presentación de escritos y las garantías procesales aplicables también a las Administraciones demandadas.
Puede consultarse la STC 348/2006 en el BOE.
STS de 8 de junio de 2011: rehabilitación de determinados plazos procesales
La Sala Tercera del Tribunal Supremo, en su sentencia de 8 de junio de 2011, recurso 1741/2007, examinó el alcance del artículo 128.1 LJCA.
La sentencia reconoce, con las excepciones legalmente establecidas, la posibilidad de rehabilitar determinados trámites procesales mediante la presentación del escrito dentro del margen previsto por dicho precepto.
Se trata, por tanto, de un mecanismo reconocido por la jurisprudencia y no de una práctica aislada de determinados juzgados.
STS 691/2026, de 3 de junio: notificaciones electrónicas y cómputo del plazo
Más recientemente, la Sentencia del Tribunal Supremo 691/2026, de 3 de junio, Sala Tercera, Sección Quinta, recurso 379/2024, ha examinado la aplicación de los artículos 52.2 y 128.1 LJCA en relación con las notificaciones electrónicas y el artículo 135.5 LEC.
La sentencia analiza el momento en que se entiende practicada la notificación electrónica y su incidencia sobre el plazo para presentar la demanda después de declararse la caducidad del trámite.
Esta jurisprudencia confirma la importancia de distinguir el vencimiento del plazo ordinario de los efectos que produce la notificación de la resolución de caducidad.
8. La plusvalía municipal: cuando el ciudadano debe acudir a los tribunales para recuperar un impuesto indebidamente exigido
La controversia sobre los plazos adquiere especial relevancia en el ámbito de la plusvalía municipal.
Durante años, numerosos contribuyentes han tenido que reclamar ante los ayuntamientos y, posteriormente, acudir a los tribunales para cuestionar liquidaciones del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana.
Las SSTC 59/2017, 126/2019 y 182/2021 pusieron de manifiesto importantes problemas constitucionales del sistema de tributación de este impuesto.
Sin embargo, la posibilidad de obtener la devolución de las cantidades pagadas ha quedado condicionada por diferentes requisitos, situaciones de firmeza, límites temporales y vías de impugnación.
La STC 182/2021, de 26 de octubre, constituye un ejemplo particularmente significativo, al establecer una limitación de efectos tomando como referencia la fecha de dictado de la sentencia y no su posterior publicación oficial en el BOE.
En este escenario, resulta difícil no cuestionar la severidad con la que se aplican determinados límites temporales a los contribuyentes frente a la existencia de mecanismos procesales que permiten salvar otros incumplimientos de plazo.
La reflexión no consiste en negar a los ayuntamientos su derecho de defensa. Consiste en preguntarse si el ordenamiento protege con el mismo rigor el derecho del ciudadano a obtener una respuesta judicial sobre el fondo de su reclamación tributaria.
9. ¿Qué sucede si el Ayuntamiento tampoco presenta su contestación tras la notificación?
Si la Administración deja transcurrir también el margen previsto por el artículo 128.1 LJCA sin presentar válidamente su contestación, el procedimiento continuará conforme a sus trámites legales.
Ello no supone que el contribuyente obtenga automáticamente una sentencia estimatoria.
El órgano judicial deberá resolver la controversia atendiendo a las pretensiones formuladas, los fundamentos jurídicos y los elementos de prueba incorporados al procedimiento.
No obstante, la Administración habrá perdido la posibilidad de formular su contestación en el trámite correspondiente, sin perjuicio de las facultades procesales que legalmente pudieran subsistir.
En los supuestos contemplados en el artículo 54.1 LJCA, cuando la demanda se haya formalizado sin haberse recibido el expediente administrativo, tampoco se admitirá la contestación de la Administración si no va acompañada de dicho expediente.
10. Conclusión: ¿la ley protege por igual a los ayuntamientos y a los contribuyentes?
El artículo 128.1 LJCA establece un mecanismo de rehabilitación de determinados trámites procesales que permite presentar escritos después de haber transcurrido el plazo inicialmente concedido.
Su aplicación no constituye una ilegalidad ni supone, por sí misma, un privilegio exclusivo de las Administraciones públicas.
Sin embargo, desde AFEPLUS Abogados consideramos necesario cuestionar críticamente las diferencias que existen entre las consecuencias del incumplimiento de unos plazos y otros, especialmente cuando está en juego el acceso del ciudadano a la tutela judicial.
Un Ayuntamiento puede incumplir el plazo de veinte días para contestar una demanda y conservar una posibilidad procesal de presentar su escrito.
Por el contrario, el contribuyente que deja transcurrir el plazo legal para interponer recurso contencioso-administrativo contra una liquidación tributaria expresa puede encontrarse con una barrera procesal que impida examinar el fondo de su reclamación.
¿Resulta razonable que el ordenamiento reconozca mecanismos de rehabilitación para determinados incumplimientos procesales, mientras mantiene consecuencias especialmente rigurosas para el ciudadano cuando pretende acceder a los tribunales?
Esta es una cuestión que merece una reflexión seria desde los principios de tutela judicial efectiva, seguridad jurídica y proporcionalidad.
La Administración debe disponer de las garantías necesarias para defender sus decisiones. Pero el ciudadano también debe contar con garantías efectivas para cuestionarlas, especialmente cuando se trata de exigir la devolución de tributos cuya legalidad ha sido objeto de sucesivas declaraciones de inconstitucionalidad.
La seguridad jurídica debe proteger a todos, no convertirse en una barrera que resulte especialmente gravosa para quien reclama frente a la Administración.
11. AFEPLUS Abogados: reclamaciones de plusvalía municipal y recursos contencioso-administrativos
En AFEPLUS Abogados estudiamos reclamaciones de plusvalía municipal, impugnaciones de liquidaciones tributarias, solicitudes de devolución de ingresos indebidos y recursos contencioso-administrativos frente a las Administraciones públicas.
Si has recibido una resolución municipal desestimatoria o consideras que has pagado indebidamente una plusvalía municipal, es importante analizar las posibilidades de reclamación y los plazos legales aplicables.
AFEPLUS Abogados. Defensa de los derechos de los contribuyentes frente a las Administraciones públicas.